Kiedy przy dachu stosuje się VAT 8%, a kiedy 23%?
Koszty i formalności
Stawka VAT zależy od rodzaju transakcji, zakresu robót i obiektu. Samodzielny zakup blachy, płyt PIR czy łączników co do zasady podlega stawce 23%. Określone usługi budowlane dotyczące budownictwa objętego społecznym programem mieszkaniowym mogą korzystać z 8%. Nie wystarczy jednak dopisać słowa montaż do sprzedaży materiału. Trzeba ocenić rzeczywiste świadczenie i spełnienie warunków ustawy. Gdy czynny podatnik sprzedaje pokrycie, izolację lub obróbki jako towary, podstawowym punktem odniesienia jest 23% VAT. Nie zmienia tego fakt, że materiały zostaną użyte na dachu domu jednorodzinnego. Przeznaczenie zakupionej blachy nie przekształca automatycznie sprzedaży w usługę remontową.
Jak opodatkowany jest zakup samych materiałów?
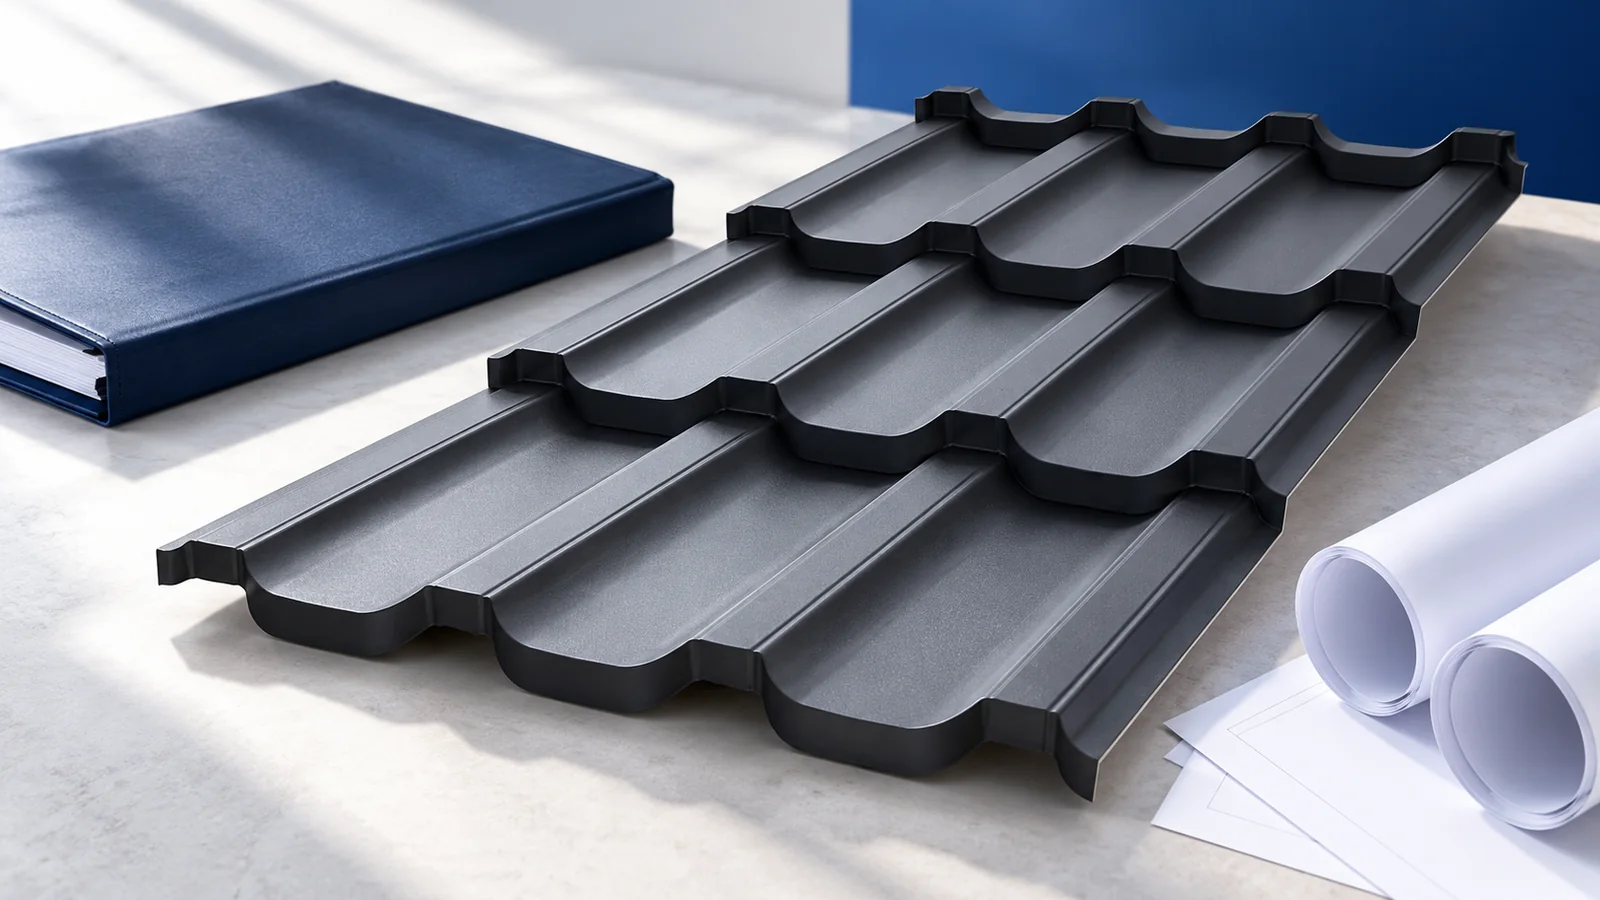
Gdy czynny podatnik sprzedaje pokrycie, izolację lub obróbki jako towary, podstawowym punktem odniesienia jest 23% VAT. Nie zmienia tego fakt, że materiały zostaną użyte na dachu domu jednorodzinnego. Przeznaczenie zakupionej blachy nie przekształca automatycznie sprzedaży w usługę remontową. Dotyczy to także zamówienia arkuszy przyciętych do potrzeb klienta.
Przy porównywaniu cen upewnij się, czy widzisz kwotę netto, czy brutto. Materiał o wartości 20 000 zł netto przy stawce 23% kosztuje 24 600 zł brutto. To prosty przykład obliczeniowy. W kosztorysie trzeba zachować tę samą metodę dla wszystkich pozycji. Mieszanie stawek i kwot netto z brutto może stworzyć pozorną oszczędność, która znika na końcowej fakturze.
Kiedy usługa może korzystać z 8%?
Obniżona stawka obejmuje wskazane w ustawie czynności, takie jak budowa, remont, modernizacja, termomodernizacja i przebudowa odpowiednich obiektów. Jednocześnie budynek lub jego część musi spełniać warunki budownictwa objętego społecznym programem mieszkaniowym. Liczą się obie przesłanki. Sam rodzaj wykonanej pracy albo sam mieszkalny charakter nieruchomości nie wystarczą w oderwaniu od pozostałych warunków.
Dach warsztatu, magazynu czy odrębnego obiektu gospodarczego nie powinien być automatycznie rozliczany jak dach kwalifikowanego budynku mieszkalnego. Przy obiektach o mieszanej funkcji potrzebna jest dokładniejsza ocena. Warto ustalić właściwą klasyfikację i zakres prac przed podpisaniem umowy. Korekta stawki po zakończeniu inwestycji może zmienić uzgodniony budżet.
Jak działają limity powierzchni?
Ustawa wskazuje limit 300 m² powierzchni użytkowej dla budynku mieszkalnego jednorodzinnego i 150 m² dla lokalu mieszkalnego. Są to limity powierzchni użytkowej, a nie powierzchni połaci. Dach o dużym metrażu nie przesądza więc sam w sobie o przekroczeniu limitu. Sposób ustalenia powierzchni i kwalifikacji obiektu powinien być udokumentowany.
Przy przekroczeniu limitu obniżoną stawkę stosuje się do odpowiedniej części podstawy opodatkowania. Przykładowo dla kwalifikowanej usługi przy domu o powierzchni użytkowej 360 m² udział 300/360 wynosi pięć szóstych. Przy podstawie 60 000 zł daje to 50 000 zł opodatkowane 8% i 10 000 zł opodatkowane 23%. VAT wynosi wtedy łącznie 6300 zł. Przykład zakłada spełnienie pozostałych warunków preferencji.
Co oznacza usługa z materiałem?
Wykonawca może realizować świadczenie kompleksowe obejmujące materiał i prace. O jego kwalifikacji decyduje rzeczywisty charakter transakcji, a nie dowolna nazwa na fakturze. Gdy przedmiotem umowy jest wykonanie określonego remontu dachu, dostawa potrzebnych materiałów może stanowić element tego świadczenia. Wymaga to jednak oceny całego zakresu i okoliczności.
Nie należy sztucznie łączyć niezależnych zakupów tylko po to, by uzyskać niższą stawkę. Także rozbicie jednego świadczenia na kilka pozycji nie zawsze przesądza o odrębnym opodatkowaniu. Przed przyjęciem oferty zapytaj, jaki zakres wykonawca rozlicza i na jakiej podstawie. Powinna istnieć spójność między umową, kosztorysem, odbiorem oraz fakturą.
Jak porównać dwie oferty remontu?
Zestaw końcowe kwoty brutto za ten sam zakres. Uwzględnij demontaż, przygotowanie podłoża, pokrycie, izolację, obróbki, transport i wywóz odpadów. Sprawdź też, czy cena obejmuje elementy dodatkowe. Niższa stawka VAT przy węższym zakresie robót nie oznacza korzystniejszej oferty. Podobnie niska cena samych arkuszy nie opisuje kosztu ukończonego dachu.
Jeżeli kupujesz materiał samodzielnie, ustal zasady jego przekazania ekipie i odpowiedzialność za uszkodzenia. Oddzielnie uzgodnij rozliczenie robocizny. Dla przedsiębiorcy znaczenie może mieć prawo do odliczenia podatku, lecz zależy ono od sytuacji nabywcy i wykorzystania zakupów. Nie należy porównywać budżetu konsumenta z budżetem firmy wyłącznie na podstawie kwot netto.
Jakie dokumenty zachować?
Przydatne są umowa z precyzyjnym zakresem robót, dane o obiekcie, ustalenie powierzchni użytkowej i protokół odbioru. Faktura powinna odpowiadać rzeczywiście wykonanej czynności. W bardziej złożonym przypadku warto wyjaśnić stawkę przed rozpoczęciem prac. Dostępne są też formalne narzędzia potwierdzania kwalifikacji podatkowej konkretnego świadczenia.
Powyższe zasady sprawdzono na 1 listopada 2026 roku. Każde zamówienie trzeba ocenić w jego rzeczywistych warunkach, szczególnie przy mieszanej funkcji budynku lub kilku odrębnych świadczeniach. Planując zakup, podaj wykonawcy rodzaj obiektu i pełny zakres remontu. Dzięki temu rozmowa o stawce VAT będzie oparta na danych potrzebnych do rozliczenia, a nie na samej nazwie materiału.
WYCEŃ TOWAR
Jak przygotować zapytanie
Opisz zastosowanie materiału, potrzebne wymiary i ilość. Podaj grubość, gatunek lub nazwę interesującego wariantu oraz miejscowość dostawy albo preferowany oddział odbioru. Jeżeli pytasz o konkretny produkt, dołącz jego nazwę lub link do kartoteki. Odpowiemy na podany adres e-mail i ustalimy dostępne warunki dla Twojego zamówienia.