Polnische Mehrwertsteuer bei Dacharbeiten: Wann gelten 8 % oder 23 %?
Kosten und Formalitäten
Wer in Polen Dachblech oder Dämmstoff bei einem umsatzsteuerpflichtigen Händler kauft, zahlt in der Regel 23 % Mehrwertsteuer. Für begünstigte Arbeiten an einem qualifizierten Wohngebäude können 8 % gelten, auch für Material als Bestandteil einer einheitlichen Leistung. Klären Sie vor dem Angebotsvergleich, wer das Material liefert, welche Arbeiten vereinbart sind und wie das Gebäude eingestuft ist. Überschreitet die Wohnung oder das Haus die gesetzliche Flächengrenze, gilt die Ermäßigung anteilig. Maßgebend ist die Nutzfläche des Hauses oder der Wohnung, auch wenn ausschließlich das Dach saniert wird.
Welche Steuer gilt beim Materialkauf?
Liefert ein umsatzsteuerpflichtiger Verkäufer Eindeckung, Dämmung oder Kantteile als Ware, gilt in Polen grundsätzlich der Regelsatz von 23 %. Die spätere Verwendung am Dach eines Einfamilienhauses macht den Kauf noch nicht zur Sanierungsleistung. Das gilt auch für nach Kundenmaß zugeschnittene Bleche.
Vergleichen Sie Preise auf gleicher Grundlage. Bei einem Nettowert von 4.634,47 € ergeben sich mit 23 % Mehrwertsteuer rund 5.700,40 € brutto. Die Beispielbeträge wurden mit dem Shopkurs vom 13. November 2026 aus PLN umgerechnet. Kennzeichnen Sie jede Position als netto oder brutto und berücksichtigen Sie den zutreffenden Steuersatz. Sonst kann ein Angebot allein durch den Steuerausweis günstiger wirken.
Wann kommen für Dacharbeiten 8 % infrage?
Der ermäßigte Satz erfasst gesetzlich bestimmte Leistungen, darunter Bau, Renovierung, Modernisierung, energetische Sanierung und Umbau begünstigter Gebäude oder Gebäudeteile. Sowohl die Arbeiten als auch das Objekt müssen die Voraussetzungen des polnischen Gesetzes für den sozial begünstigten Wohnungsbau erfüllen. Eine Wohnanschrift allein reicht dafür nicht aus.
Werkstätten, Lagerhallen und separate Wirtschaftsgebäude sind gesondert zu beurteilen. Auch bei gemischter Nutzung ist eine genauere Prüfung erforderlich. Klären Sie Einstufung und Leistungsumfang vor Vertragsabschluss. Eine spätere Berichtigung des Steuersatzes kann die vereinbarte Kalkulation verändern.
Wie wirken sich die Flächengrenzen aus?
Die Grenzen liegen bei 300 m² Nutzfläche für ein Einfamilienwohnhaus und 150 m² für eine Wohnung. Die Dachfläche ist eine andere Größe. Auch bei ausgedehnten Dachflächen kann die Nutzfläche innerhalb der Grenze liegen. Halten Sie die Flächenermittlung und die Einstufung des Objekts fest.
Oberhalb der Grenze wird die Bemessungsgrundlage aufgeteilt. Bei einem Haus mit 360 m² beträgt der begünstigte Anteil für eine ansonsten qualifizierte Leistung 300/360, also fünf Sechstel. Bei umgerechnet 13.903,40 € netto entfallen rund 11.586,17 € auf den Satz von 8 % und 2.317,23 € auf 23 %. Zusammen ergeben sich rund 1.459,86 € Mehrwertsteuer. Die übrigen Voraussetzungen sind im Beispiel erfüllt.
Wann gehört das Material zur Bauleistung?
Ein Auftrag kann Arbeit und Material als einheitliche Leistung umfassen. Für die Einstufung zählt die tatsächliche Ausführung. Ist eine bestimmte Dachsanierung vereinbart, können die vom Auftragnehmer gelieferten Materialien Bestandteil dieser Leistung sein. Maßgebend sind der gesamte Auftrag und die Umstände der Ausführung.
Selbstständige Einkäufe lassen sich nicht beliebig zusammenfassen, um den niedrigeren Satz zu erhalten. Umgekehrt können mehrere Rechnungspositionen eine einheitliche Leistung betreffen. Klären Sie vor der Beauftragung den Umfang und die Grundlage für den Steuersatz. Vertrag, Kalkulation, Abnahme und Rechnung sollten denselben Vorgang abbilden.
Wie lassen sich zwei Sanierungsangebote vergleichen?
Vergleichen Sie die Bruttosummen für denselben Umfang. Prüfen Sie Rückbau, Vorbereitung, Eindeckung, Dämmung, Kantteile, Transport und Entsorgung. Klären Sie auch Zusatzpositionen. Ein niedrigerer Steuersatz bei weniger Leistungen oder ein günstiger Blechpreis allein sagt wenig über die Kosten des fertigen Dachs aus.
Beim eigenen Materialkauf sollten Übergabe, Haftung für Schäden und Abrechnung der Arbeitsleistung geklärt sein. Für Unternehmen kann je nach Situation und Verwendung der Einkäufe ein Vorsteuerabzug infrage kommen. Derselbe Nettopreis kann Privatkunden und Unternehmen deshalb unterschiedlich belasten.
Welche Unterlagen sollten Sie aufbewahren?
Bewahren Sie Vertrag mit Leistungsbeschreibung, Gebäudedaten, Flächennachweis und Abnahmeprotokoll auf. Die Rechnung muss die tatsächlich erbrachte Leistung wiedergeben. Klären Sie Zweifelsfälle vor Baubeginn. Über die polnische verbindliche Steuersatzauskunft (WIS) lässt sich die umsatzsteuerliche Einstufung einer konkret beschriebenen Leistung feststellen.
Der Ausgangsbeitrag behandelt die polnischen Regeln zum 1. November 2026. Jeder Auftrag ist nach seinen tatsächlichen Umständen zu beurteilen, insbesondere bei Mischnutzung oder mehreren selbstständigen Leistungen. Geben Sie dem Auftragnehmer die Art des Gebäudes und den vollständigen Sanierungsumfang an, damit er den Steuersatz für die konkrete Leistung prüfen kann.

Kostenloses Angebot
So stellen Sie Ihre Anfrage
Beschreiben Sie den geplanten Einsatz des Materials sowie die benötigten Abmessungen und Mengen. Nennen Sie die Dicke, die Qualität oder die gewünschte Ausführung und geben Sie den Lieferort oder die bevorzugte Niederlassung für die Abholung an. Bei einem bestimmten Produkt ergänzen Sie bitte den Namen oder einen Link zur Produktseite. Wir antworten an Ihre angegebene E-Mail-Adresse und klären Verfügbarkeit und Konditionen für Ihre Bestellung.

Weitere Lesetipps
Entscheidend für die neue Deckung ist die künftige Nutzung. Bei einem unbeheizten Nebengebäude kann Trapezblech passen, bei einem Wohnhaus ein Pfannenprofil. Für…
Verdeckte Dachentwässerung ist vor dem Verschließen der Anschlüsse mit der Fassade abzustimmen. Die Abnahme der fertigen Wand ersetzt keine Kontrolle später unsichtbarer…
Beginnen Sie die Dachkontrolle an Kehlen, Schnittkanten, Schrauben und geschützten Kantteilen, an denen Schmutz oder Feuchtigkeit verbleiben können. Ein Rostfleck kann von…
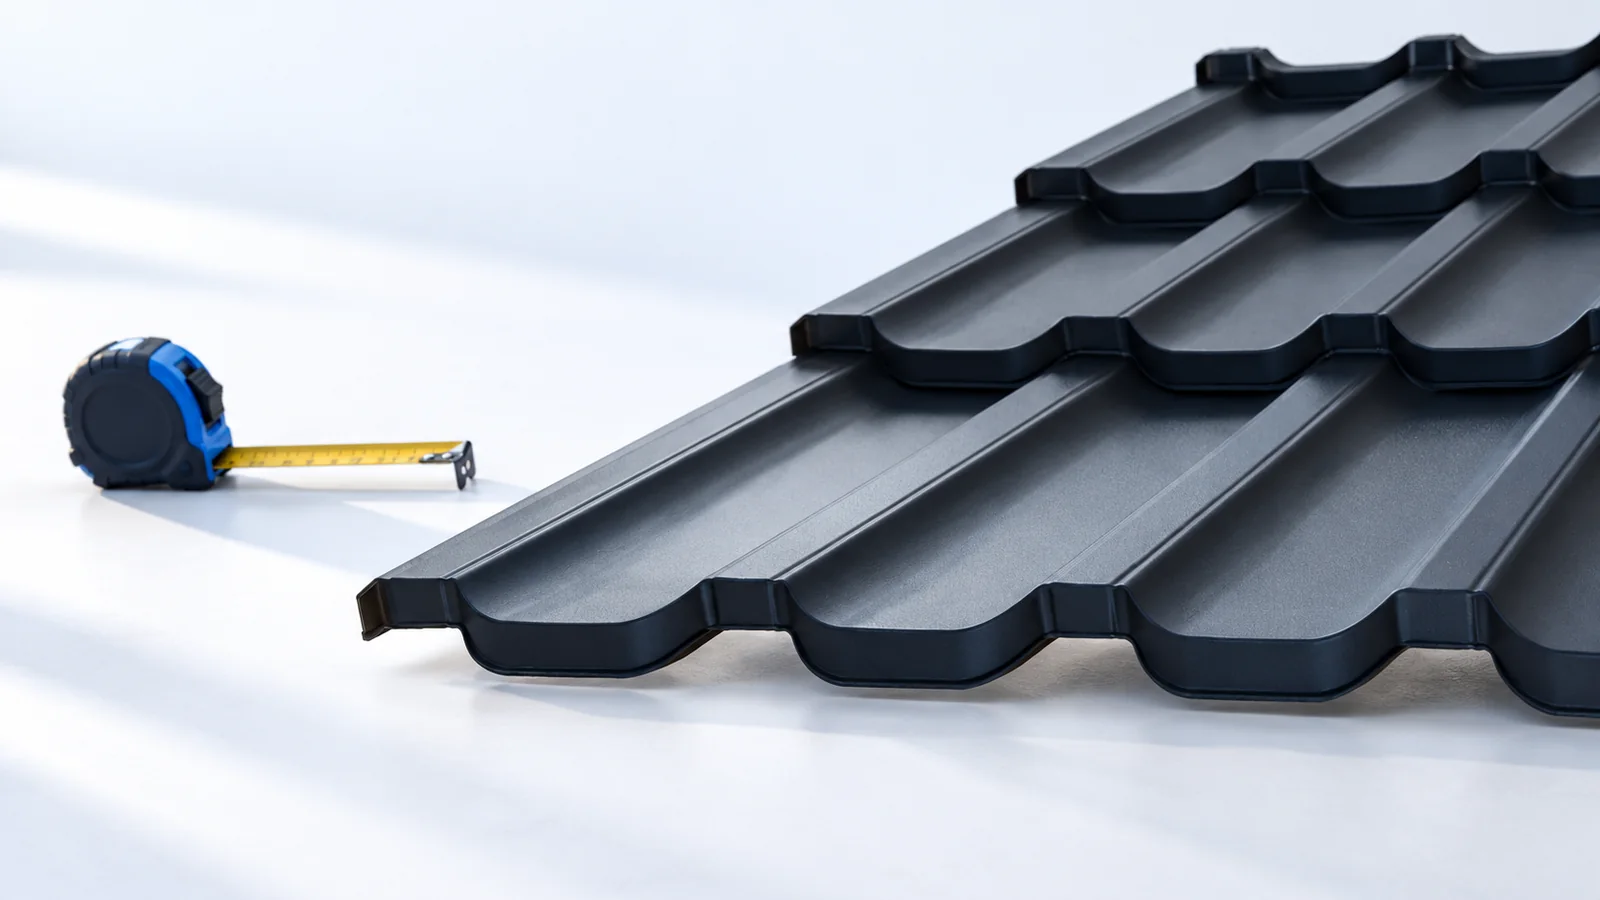
Prüfen Sie vor der Farbwahl, welche Deckungen für Dachneigung und Tragwerk infrage kommen. Tondachziegel und Dachpfannenbleche unterscheiden sich in Gewicht, Format und…
Beim Umkehrdach liegt XPS über der Dachabdichtung. Es schützt die Abdichtung vor Temperaturschwankungen und bestimmten mechanischen Einwirkungen, während die Platten selbst mit…
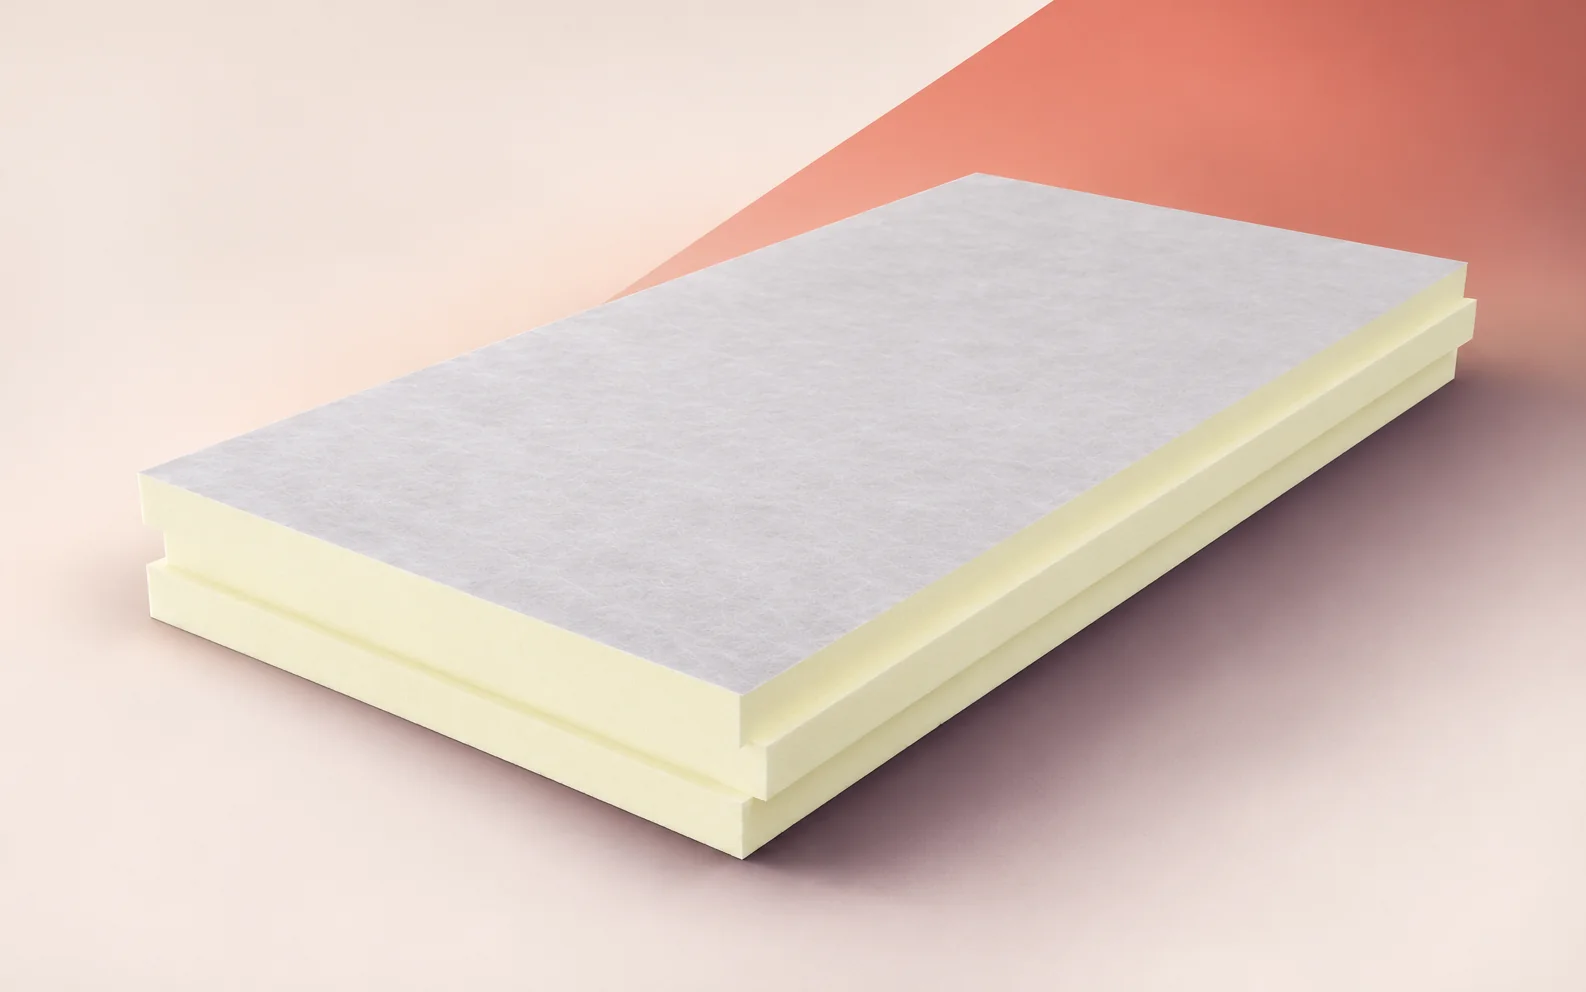
Klären Sie beim Flachdach einer Halle zuerst, wie die Abdichtung befestigt wird. Die termPIR WS hat einen PIR-Hartschaumkern mit beidseitiger gasdurchlässiger Glasvlieskaschierung.…
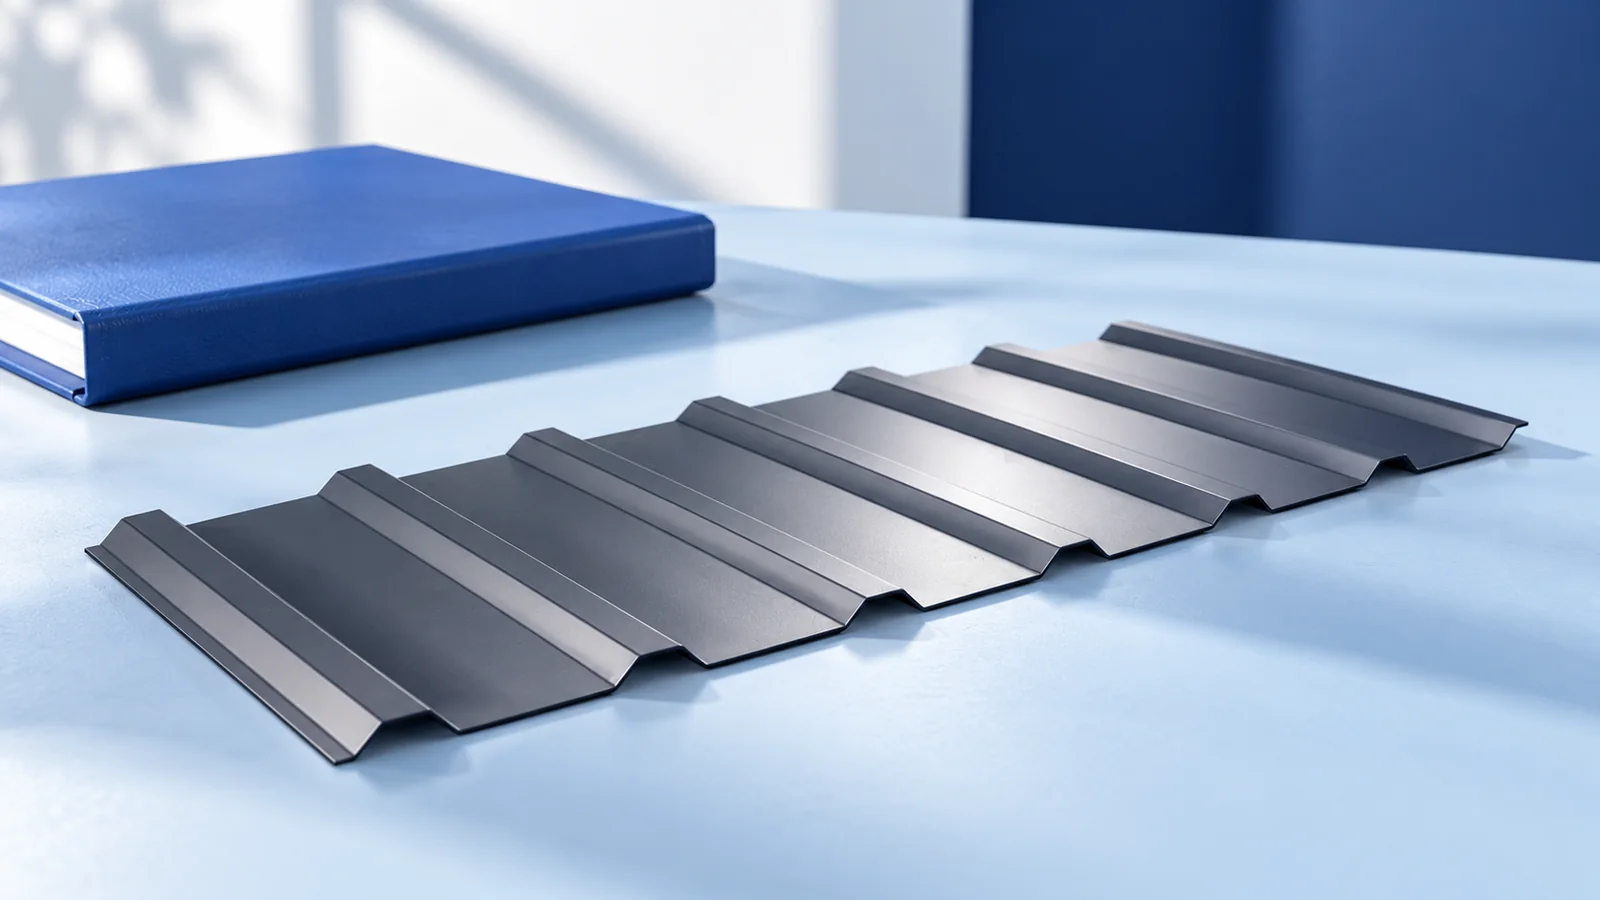
Legen Sie allen Anbietern dieselbe Dachzeichnung vor und vergleichen Sie, was eine fertig montierte, regendichte Lösung kostet. Beim Preis je Quadratmeter Blechfläche…
Verfolgen Sie den Windsog vom Dachblech über Schrauben, Latten oder Pfetten bis in die verankerte Tragkonstruktion. Jede Verbindung muss die angesetzte Last…